
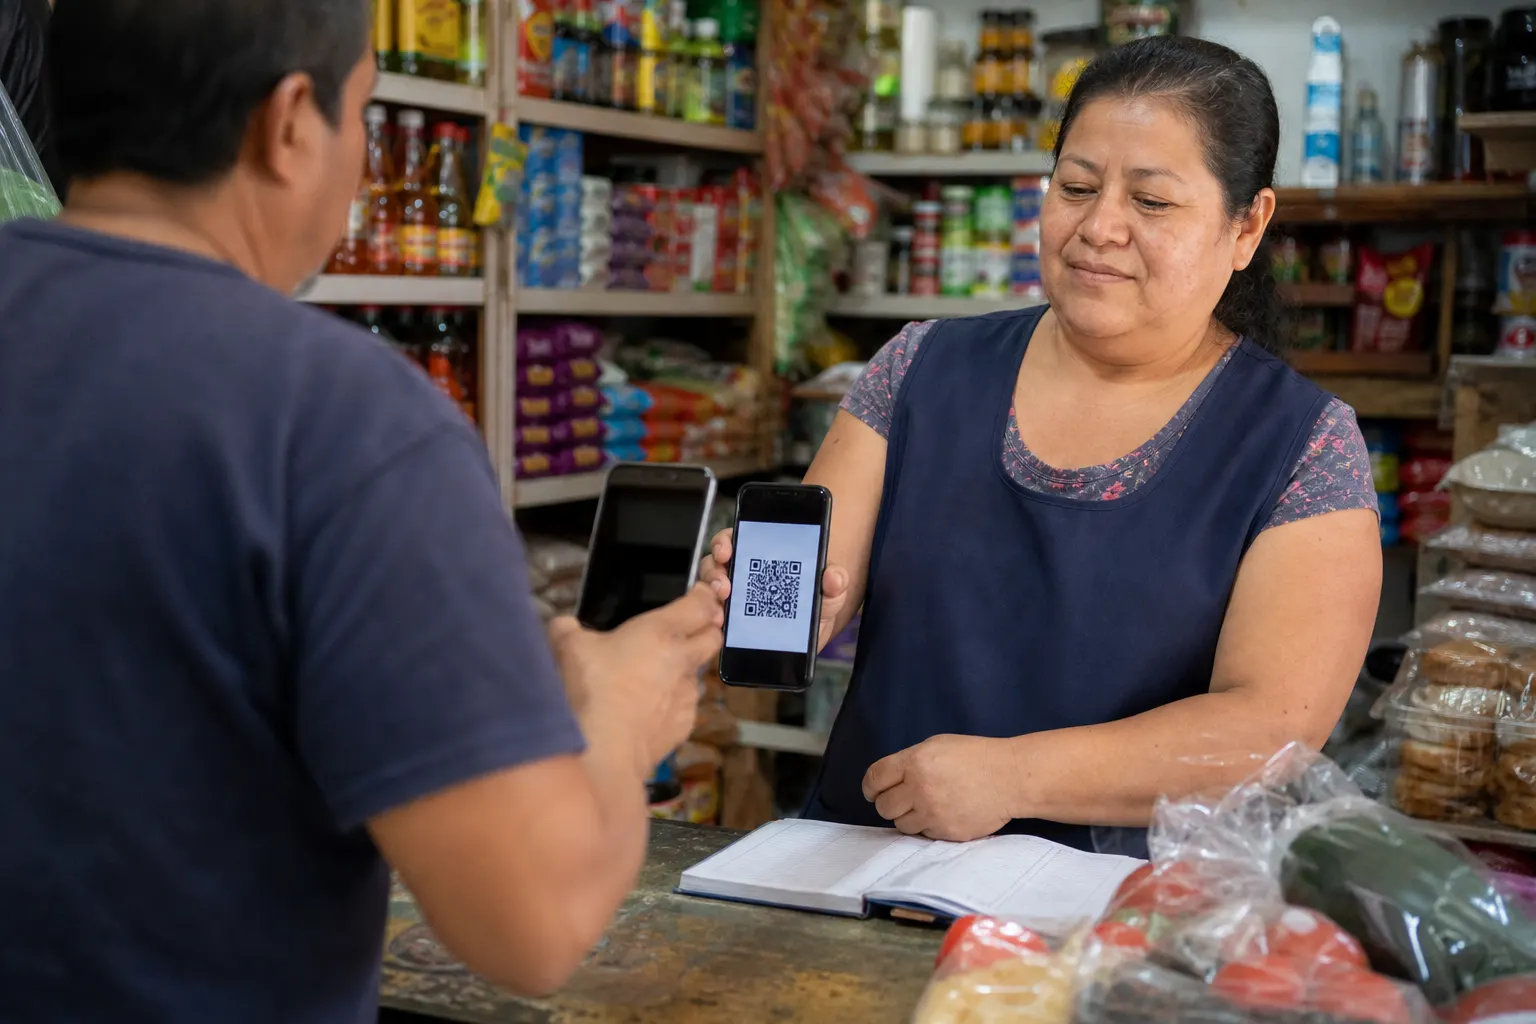
El Banco de México publicó el 17 de junio de 2026 cambios regulatorios para ampliar el uso de pagos digitales, mientras la Comisión Nacional Bancaria y de Valores (CNBV), el propio Banco de México y la Agencia de Transformación Digital trabajan en un esquema dirigido a pequeños comercios. La medida permite cuentas de depósito de nivel 2 Bis con abonos de hasta 15,000 unidades de inversión (UDIs) al mes y busca que negocios como misceláneas, cafeterías y tiendas de abarrotes puedan cobrar electrónicamente con requisitos simplificados y apertura remota.
La relevancia para los pequeños negocios está en que la regulación intenta resolver una barrera concreta: muchos comercios pueden tener teléfono celular o conexión a internet, pero no cuentan con una cuenta adecuada para recibir pagos digitales o enfrentan procesos de apertura que consideran costosos y complicados. Al mismo tiempo, la propuesta busca reducir el temor de que abrir una cuenta bancaria implique, por sí mismo, una fiscalización automática.
En breve
- La cuenta Nivel 2 Bis puede recibir hasta 15,000 UDIs mensuales; una parte del límite está vinculada a pagos digitales.
- La CNBV ha explicado que el esquema para pequeños comercios contempla identificación, comprobante de domicilio y apertura remota, sin exigir el RFC como requisito de apertura, según los detalles difundidos por el organismo.
- El cambio regulatorio no fija una comisión única, no obliga a todos los bancos a ofrecer el producto de inmediato y no equivale a una exención de impuestos.
¿Cuánto dinero podrá recibir un pequeño comercio?
El comunicado del Banco de México señala que las cuentas Nivel 2 Bis podrán recibir hasta 15,000 UDIs durante un mes calendario. De ese monto, al menos 12,000 UDIs deberán provenir de la recepción de medios de pago digitales. El resto corresponde al margen general de operación previsto para la cuenta.
Con el valor de la UDI reportado por Banco de México para el 25 de septiembre de 2026, de 8.824423 pesos, 15,000 UDIs equivalían aproximadamente a 132,366 pesos. Esa conversión es únicamente ilustrativa: el valor de la UDI cambia diariamente y el límite debe calcularse en moneda nacional conforme a la cotización aplicable.
La forma más clara de leer el tope es que no se trata de 15,000 UDIs ordinarias más otros 12,000 ilimitados. El límite mensual total es de 15,000 UDIs, con una condición: por lo menos 12,000 deben relacionarse con pagos digitales. Para un comercio con ventas mensuales moderadas, puede ser suficiente; para un negocio con temporadas de alta demanda o depósitos frecuentes en efectivo, el límite será un elemento que deberá vigilar.
Qué requisitos se han planteado y qué ya está vigente
Durante el Foro Prosa 2026, el presidente de la CNBV, Ángel Cabrera, explicó que el esquema para pequeños establecimientos contempla requisitos simplificados: identificación, comprobante de domicilio y la posibilidad de realizar la apertura a distancia. También señaló que no se pediría el RFC para abrir la cuenta.
Sin embargo, conviene separar dos planos. Por un lado, el cambio de Banco de México sí fue publicado en el Diario Oficial de la Federación el 17 de junio de 2026 y establece el nuevo nivel de cuenta y su límite de operación. Por otro, que una institución bancaria ofrezca una cuenta concreta con apertura remota, sin RFC y con determinada aplicación para cobrar dependerá de la implementación de cada entidad y de los requisitos de prevención de lavado de dinero que le correspondan.
Por eso, un comerciante no debe asumir que todos los bancos ya tienen disponible un producto llamado “Cuenta 2 Bis” ni que el procedimiento será idéntico en todas las aplicaciones. Antes de contratar, tendrá que revisar si la institución acepta solicitudes remotas, qué documentos pide, cuánto tarda la activación y cuáles son las comisiones por manejo, transferencias o servicios adicionales.
Cómo podría cobrar un comercio
La cuenta no es, por sí sola, una terminal bancaria. Funciona como una cuenta receptora y emisora de recursos; para cobrar, el negocio puede usar distintas herramientas, según lo que ofrezca su banco o proveedor.
- Transferencia bancaria: el cliente envía dinero a la cuenta del comercio, normalmente mediante una CLABE o los datos que proporcione la institución. Es útil para pedidos y ventas en las que el comprador acepta hacer el movimiento desde su aplicación.
- CoDi: el comercio genera un mensaje de cobro o código QR y el cliente autoriza una transferencia desde su celular. Banco de México describe CoDi como una plataforma disponible las 24 horas, con confirmación inmediata y sin comisiones adicionales por la operación.
- Tarjeta: requiere una terminal física o una solución de cobro digital. Puede ampliar el número de clientes, pero normalmente implica una tasa de descuento para el comercio, además de posibles costos por renta, equipo o servicios asociados.
- Aplicaciones de pago: algunos proveedores concentran cobros con tarjeta, transferencias y enlaces de pago. El costo, el tiempo de liquidación y las reglas para devoluciones dependen del contrato con cada proveedor.
La diferencia práctica es importante. Una transferencia o un cobro con CoDi puede evitar el costo porcentual típico de una terminal, pero exige que el cliente tenga una cuenta y sepa utilizar la herramienta. La tarjeta suele ser más familiar para el comprador y puede impulsar ventas, aunque el comercio debe considerar la comisión y el plazo de liquidación. El efectivo no cobra una tasa de descuento por transacción, pero sí genera costos de conteo, resguardo, traslados y riesgo de robo.
¿La cuenta elimina la preocupación fiscal?
No. Que una cuenta pueda abrirse sin RFC no significa que los ingresos del negocio queden fuera de las obligaciones fiscales. La simplificación se refiere a la apertura y al nivel de operación de la cuenta, no a una amnistía tributaria ni a una autorización para omitir declaraciones, comprobantes o registros que correspondan.
La CNBV ha insistido en que bancarizarse no equivale automáticamente a ser fiscalizado. En términos prácticos, el uso de una cuenta sí deja un registro de movimientos, como ocurre con cualquier servicio financiero. Ese historial puede ayudar a ordenar las finanzas del negocio y, eventualmente, servir como información para que una institución evalúe un crédito; pero no garantiza que el banco otorgue financiamiento ni sustituye la evaluación de ingresos, capacidad de pago y antecedentes.
Para el comerciante, la pregunta no debe ser únicamente si puede abrir la cuenta, sino qué información tendrá que conservar: comprobantes de ventas, facturas, estados de cuenta, contratos con proveedores de pagos y evidencia de devoluciones. Llevar ese control puede reducir confusiones entre el dinero del negocio y los gastos personales.
El reto: que cobrar digitalmente sea realmente accesible
La regulación atiende una pieza del problema, pero no resuelve todos los obstáculos. El comercio todavía necesita un teléfono funcional, conectividad, capacitación básica y un procedimiento para comprobar que el pago se reflejó antes de entregar la mercancía. También debe considerar qué ocurre cuando falla la red, el cliente muestra una captura de pantalla falsa o una operación queda pendiente.
El costo total tampoco se limita a la comisión. Una terminal puede implicar renta, compra del equipo, conectividad y cargos por contracargos o servicios adicionales. En una transferencia o en CoDi, el costo monetario puede ser menor, pero el comercio asume tareas de conciliación y atención al cliente. La comparación correcta debe hacerse con el volumen de ventas, el monto promedio de cada operación y la proporción de compradores que usan efectivo, tarjeta o aplicaciones.
Así, los pagos digitales para pequeños comercios en México avanzan con una cuenta que amplía el margen regulatorio, pero su impacto dependerá de la oferta real de los bancos y de que los negocios puedan entender sus límites y costos. La medida abre una puerta; no reemplaza la necesidad de comparar productos ni convierte automáticamente una cuenta simplificada en un sistema completo de cobro.
Fuentes consultadas
- Banco de México, comunicado sobre cuentas Nivel 2 Bis y pagos digitales, 17 de junio de 2026.
- Diario Oficial de la Federación, modificaciones a las disposiciones de cuentas de depósito, 17 de junio de 2026.
- La Jornada, cobertura de las declaraciones de la CNBV en el Foro Prosa 2026, 26 de septiembre de 2026.
- Expansión, contexto sobre la estrategia para pequeños comercios, 25 de septiembre de 2026.
- Banco de México, información oficial sobre CoDi.
- Banco de México, tarifas y comisiones de servicios de pago.